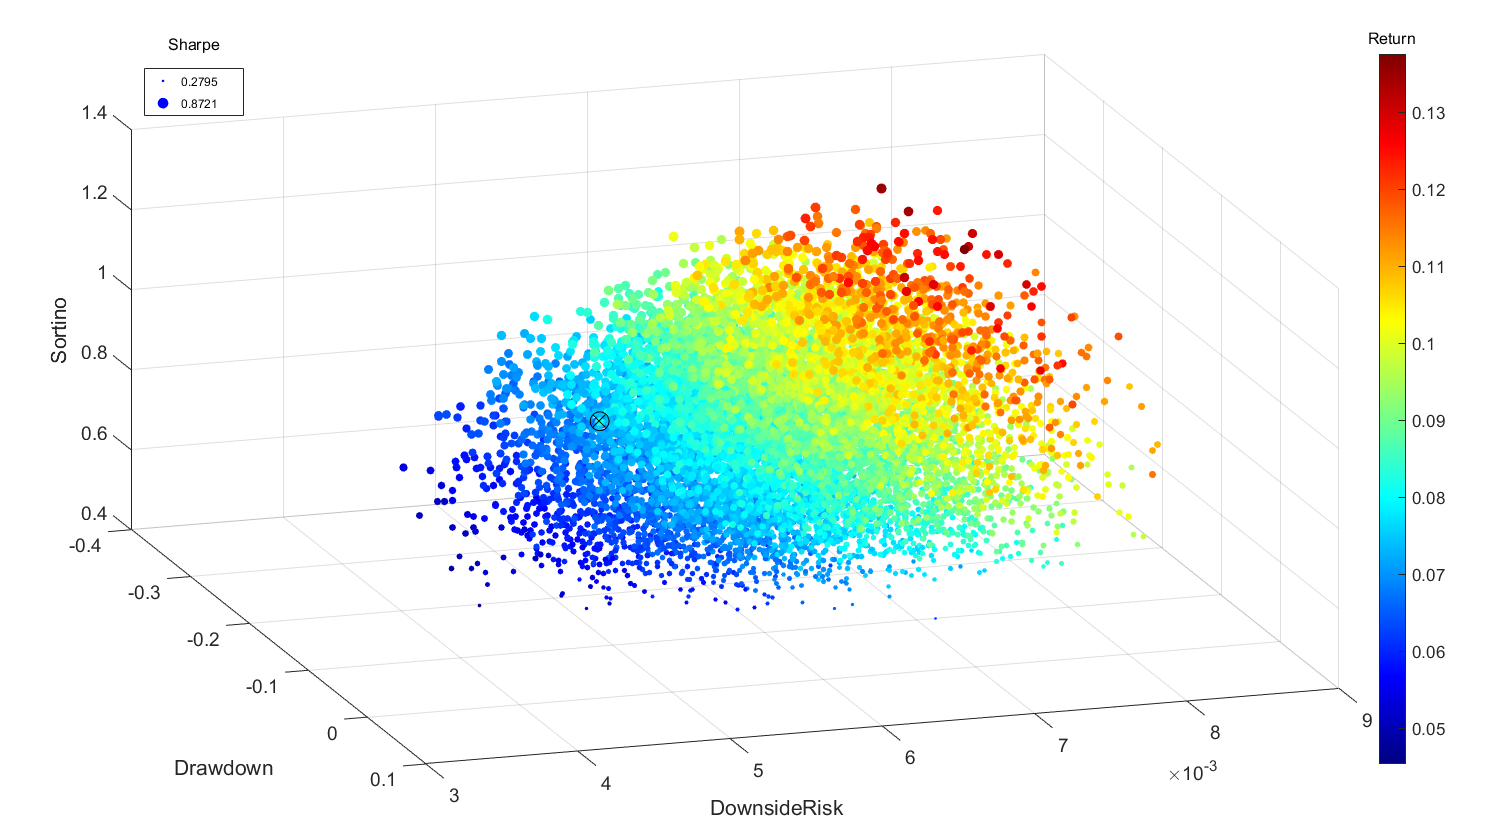
portfolio_sortino_ratio
Optimize portfolio weights for a weighted linear combination of Sortino ratio, Sharpe ratio, total return, downside risk, SD, & max drawdown

Ahora está siguiendo esta publicación
- Verá actualizaciones en las notificaciones de contenido en seguimiento.
- Podrá recibir correos electrónicos, en función de las preferencias de comunicación que haya establecido.
Citar como
Elliot Layden (2026). portfolio_sortino_ratio (https://github.com/elayden/portfolio_sortino_ratio), GitHub. Recuperado .
Agradecimientos
Inspirado por: Click3dPoint, Random Vectors with Fixed Sum
Información general
- Versión (834 KB)
-
 Ver licencia en GitHub
Compatibilidad con la versión de MATLAB
- Compatible con cualquier versión desde R2014b
Compatibilidad con las plataformas
- Windows
- macOS
- Linux
| Versión | Publicado | Notas de la versión | Action |
|---|---|---|---|
| 1.0.1 | -added photo |
Para consultar o notificar algún problema sobre este complemento de GitHub, visite el repositorio de GitHub.
Para consultar o notificar algún problema sobre este complemento de GitHub, visite el repositorio de GitHub.

