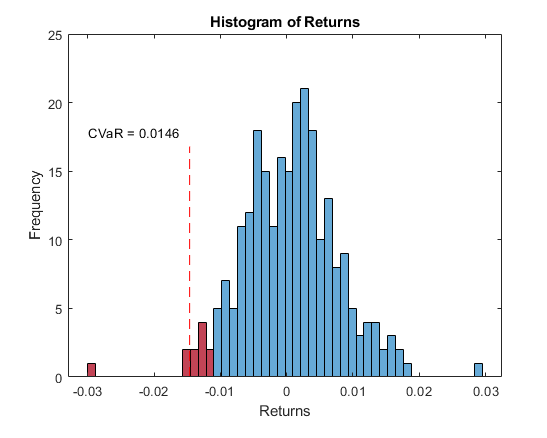
CVaR Portfolio Optimization
Conditional Value at Risk (CVaR) portfolio optimization with the PortfolioCVaR object
Ahora está siguiendo esta publicación
- Verá actualizaciones en las notificaciones de contenido en seguimiento.
- Podrá recibir correos electrónicos, en función de las preferencias de comunicación que haya establecido.
Citar como
MathWorks Quant Team (2026). CVaR Portfolio Optimization (https://es.mathworks.com/matlabcentral/fileexchange/38288-cvar-portfolio-optimization), MATLAB Central File Exchange. Recuperado .
Categorías
Más información sobre Portfolio Optimization for Asset Allocation en Help Center y MATLAB Answers.
Información general
- Versión (273 KB)
Compatibilidad con la versión de MATLAB
- Compatible con cualquier versión desde R2018a
Compatibilidad con las plataformas
- Windows
- macOS
- Linux

